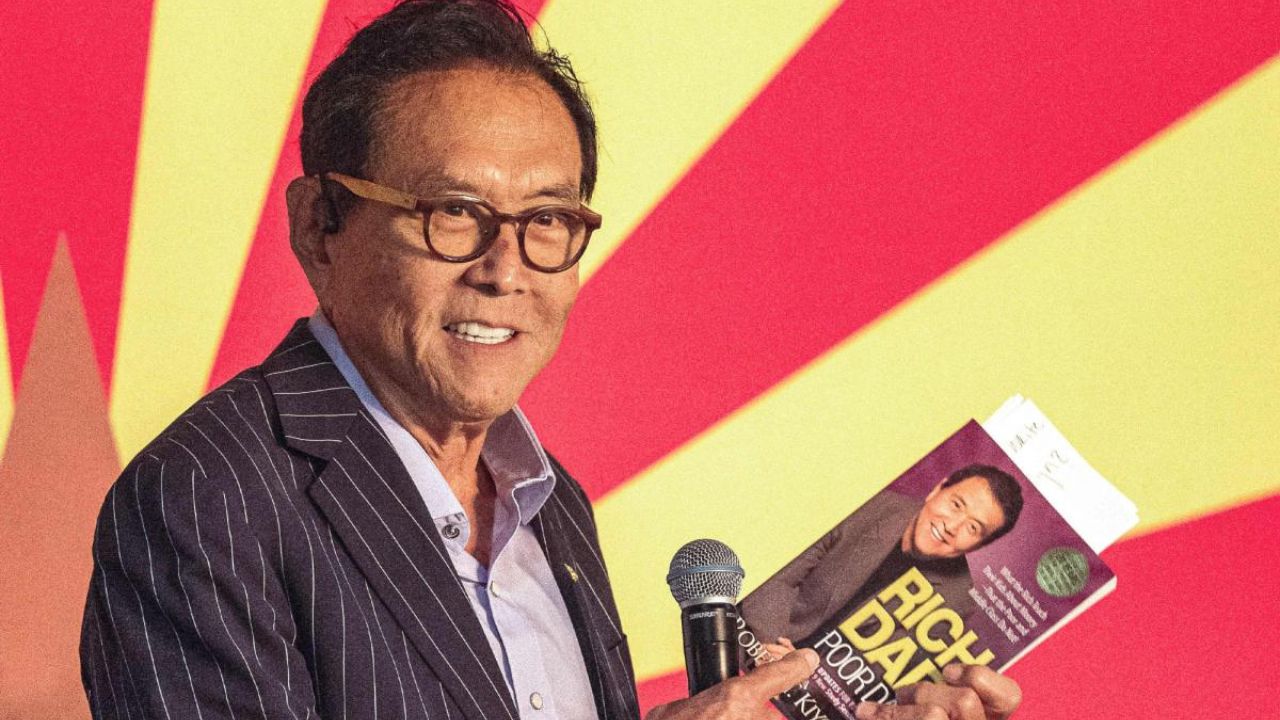
दुनियाभर में Rich Dad Poor Dad किताब से मशहूर हुए रॉबर्ट कियोसाकी इन दिनों अपने कर्ज को लेकर चर्चा में हैं. कियोसाकी ने खुद बताया है कि उन पर करीब 1.2 बिलियन डॉलर यानी लगभग 10,000 करोड़ रुपये से ज्यादा का कर्ज है. भले ही आप कर्ज की इस रकम को सुनकर हैरान हो जाएं लेकिन असल में इस कर्ज की कहानी इतनी सीधी नहीं है.
दरअसल, 10,000 करोड़ रुपये का कर्ज रॉबर्ट कियोसाकी की व्यक्तिगत देनदारी नहीं है. इस कर्ज का बड़ा हिस्सा उनके रियल एस्टेट निवेश से जुड़ा है और इन निवेशों में उनके साथ दूसरे पार्टनर्स भी शामिल हैं.
कियोसाकी ने कितना कर्ज बताया है?
79 साल के रॉबर्ट कियोसाकी लंबे समय से लोगों को बताते रहे हैं कि वो कर्ज का इस्तेमाल पैसा बनाने के लिए करते हैं. हाल ही में ‘Get Rich Education’ पॉडकास्ट पर उन्होंने एक बार फिर कहा कि वो करीब 1.2 बिलियन डॉलर के कर्ज में हैं.
कियोसाकी का मानना है कि हर तरह का कर्ज खराब नहीं होता है. उनके अनुसार, अगर उधार लिया गया पैसा ऐसी संपत्ति खरीदने में लगाया जाए जिससे कमाई होती है, तो उसे निवेश के लिए इस्तेमाल किया गया कर्ज माना जा सकता है.
क्या कियोसाकी को खुद चुकाने हैं 1.2 बिलियन डॉलर?
मजेदार बात तो यही है कि रॉबर्ट कियोसाकी को ये कर्ज खुद नहीं चुकाने हैं.1.2 बिलियन डॉलर का मतलब ये नहीं है कि रॉबर्ट कियोसाकी ने अपनी जेब से इतना कर्ज लिया है. उनकी पूर्व पत्नी और बिजनेस पार्टनर किम कियोसाकी ने बताया कि ये उन रियल एस्टेट निवेशों का है, जिनमें दोनों पार्टनर्स के साथ मिलकर निवेश किया गया है. मीडिया रिपोर्ट्स के मुताबिक, इस पोर्टफोलियो में करीब 1,500 अपार्टमेंट यूनिट्स शामिल हैं. यानी 1.2 बिलियन डॉलर का सीधा-सीधा निवेश है.
कर्ज लेकर कैसे बनाते हैं पैसा?
कियोसाकी ऐसी संपत्तियों में पैसा लगाने की बात करते हैं, जिनसे लगातार कमाई हो सके. मान लिजिए कोई निवेशक बैंक से कर्ज लेकर किराये की प्रॉपर्टी खरीदता है. अगर उस प्रॉपर्टी से मिलने वाला किराया और उसकी कीमत में बढ़ोतरी कर्ज की लागत से ज्यादा फायदा देती है, तो निवेशक के लिए ये कर्ज फायदेमंद हुआ न.
कियोसाकी इसी तरह के कर्ज को अच्छा कर्ज बताते हैं. वहीं क्रेडिट कार्ड से महंगी चीजें खरीदने या ऐसी देनदारी लेने को, जिससे कोई कमाई नहीं होती वो खराब कर्ज की कैटेगरी में आता है.
कियोसाकी के कर्ज का फॉर्मूला क्या है?
कियोसाकी का कहना है कि वो बढ़ती कीमत वाली प्रॉपर्टी को बेचने के बजाय उसके बदले कर्ज लेकर पैसे जुटा सकते हैं. इस तरह उन्हें अपनी संपत्ति बेचनी नहीं पड़ती और वह उसी पैसे को दूसरी संपत्तियों में लगाने की कोशिश करते हैं.
हालांकि, ये तरीका रिस्क फ्री नहीं है. अगर प्रॉपर्टी की कीमत गिर जाए या किराये से कमाई घट जाए या फिर ब्याज का बोझ बढ़ जाए तो कर्ज चुकाना मुश्किल हो सकता है.